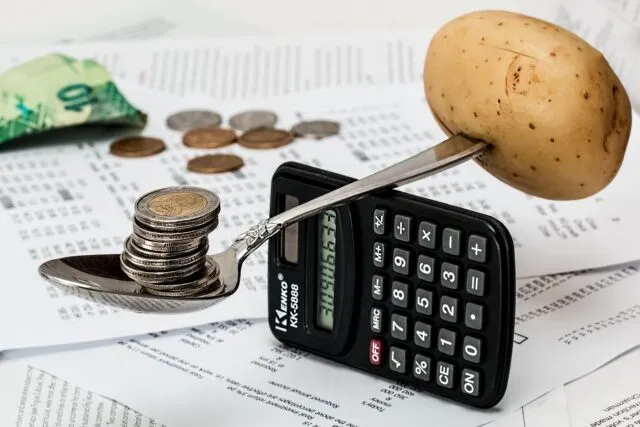
Riscul de curs este posibilitatea ca valoarea economiilor tale, exprimată în moneda în care cheltui, să se schimbe pentru că se modifică raportul dintre două monede. Dacă ții bani în euro, dar cheltuiești în lei, câștigi sau pierzi în funcție de cursul de la momentul în care schimbi suma. Pașii de mai jos explică mecanismul pe un exemplu simplu, fără cifre care să se învechească.
Pasul 1: Înțelege ce este cursul de schimb
Cursul de schimb este prețul unei monede exprimat în altă monedă. Dacă pentru un euro dai o anumită sumă în lei, aceea este cursul euro-leu. El nu este fix: se modifică în funcție de cerere și ofertă, de economie, de deciziile băncilor centrale și de multe alte lucruri. De aceea, aceeași sumă în valută poate valora, în lei, mai mult sau mai puțin decât ieri. Băncile folosesc, de regulă, un curs de cumpărare și un curs de vânzare, iar diferența dintre ele este o parte din costul schimbului.
Pasul 2: Alege moneda în care îți faci planurile
Primul lucru de stabilit este în ce monedă vor fi cheltuielile viitoare. Dacă veniturile și plățile tale sunt în lei, moneda ta „de referință” este leul. Dacă ai de plătit studii în străinătate, o rată în altă monedă sau o vacanță pe care o vei plăti în euro, o parte din cheltuieli sunt, de fapt, în valută. Riscul de curs apare doar când moneda în care economisești diferă de cea în care vei cheltui.
Pasul 3: Urmărește un exemplu fără numere fixe
Presupune că ai economisit o sumă în lei și o transformi într-o monedă străină, pe care o depui într-un depozit. La scadență, primești suma depusă plus dobânda, în acea monedă. Apoi o schimbi înapoi în lei. Dacă între timp moneda străină s-a întărit, primești mai mulți lei decât la început, iar câștigul din curs se adaugă dobânzii. Dacă s-a slăbit, primești mai puțini lei, iar pierderea din curs poate reduce dobânda sau chiar o poate depăși. Rezultatul final nu depinde doar de dobânda din contract, ci și de mișcarea cursului, pe care nu o poți prevedea.
Pasul 4: Calculează efectul în ambele direcții
- Dobânda în valută poate fi mai mică sau mai mare decât cea în lei; ea se aplică la suma în valută.
- Cursul poate crește sau poate scădea; efectul se aplică la întreaga sumă la momentul schimbului.
- Diferența dintre cursul de cumpărare și cel de vânzare este un cost sigur, care apare de fiecare dată când schimbi.
- Efectul total este suma dintre dobândă, mișcarea cursului și costul schimbului.
Nu există garanția că dobânda mai mare dintr-o monedă va compensa o evoluție nefavorabilă a cursului. Aceasta este, de fapt, esența riscului.
Pasul 5: Compară depozitul în valută cu cel în lei
Un depozit în lei nu are risc de curs pentru cine cheltuiește în lei. Unul în valută poate avea dobândă diferită, dar adaugă incertitudinea cursului. Comparația corectă nu se face doar pe dobânzi, ci și pe scenarii: ce se întâmplă dacă moneda se întărește, dacă rămâne la fel sau dacă se slăbește? Dacă nu poți suporta scenariul nefavorabil, ai de ales: reduci suma, alegi moneda în care cheltuiești sau divizezi banii. Explicațiile pe larg, cu situații tipice, sunt prezentate în materialul despre depozitul în valută versus în lei și riscul de curs.
Pasul 6: Hotărăște cât risc accepți
Riscul nu este în sine bun sau rău; important este să îl alegi conștient. Dacă economisești pentru o cheltuială în valută, un depozit în acea valută reduce riscul, pentru că banii și cheltuiala sunt în aceeași monedă. Dacă economisești pentru cheltuieli în lei, un depozit în valută adaugă risc, în speranța unui câștig pe care nu îl poți garanta. Gândește-te la ce se întâmplă dacă pierzi o parte din valoare: te afectează sever sau ar fi suportabil?
Pasul 7: Nu urmări cursul zilnic
Încercarea de a ghici direcția cursului este, de regulă, o pierdere de timp și de liniște. Nici specialiștii nu o prevăd constant corect. Mai productiv este să îți stabilești o regulă: pentru ce sume economisești în valută, în ce proporție și cu ce orizont. Apoi revizuiești periodic, nu la fiecare știre.
Pasul 8: Verifică costurile ascunse
Schimbul valutar are un cost: diferența dintre cursul de cumpărare și cel de vânzare, eventual un comision. Dacă schimbi des sau în sume mari, costul se adună. Întreabă banca ce curs aplică, dacă există comisioane și dacă poți negocia pentru sume importante. Compară-le cu alte instituții înainte de a decide. Pentru cardurile folosite în străinătate, există și alte capcane legate de conversie, tratate în alte ghiduri ale publicației.
Greșeli frecvente
- Să alegi valuta doar pentru că dobânda pare mai mare.
- Să ignori costul schimbului la intrare și la ieșire.
- Să pui toți banii într-o singură monedă.
- Să iei decizii după o evoluție recentă a cursului, ca și cum ar continua.
- Să nu te gândești în ce monedă vei cheltui efectiv.
Cum reduci riscul fără să renunți la valută
Poți împărți banii între monede, poți alinia moneda economiilor cu cea a cheltuielilor viitoare sau poți păstra în valută doar partea de care ai nevoie în acea monedă. Poți, de asemenea, să eșalonezi schimburile în timp, ca să nu alegi un singur moment. Nicio metodă nu elimină riscul, dar toate îl fac mai ușor de suportat. Pentru decizii cu sume importante, un consilier financiar autorizat poate analiza situația ta; textul de față este doar informativ.
Pentru alte teme legate de economisire și de ofertele băncilor, găsești ghiduri în RevistaBăncilor. Riscul de curs nu dispare dacă îl ignori, dar devine mai ușor de gestionat dacă îl înțelegi și îți faci planurile în moneda în care îți trăiești viața.