Planificarea financiară solidă reprezintă fundamentul unei vieți financiare sănătoase. Aceasta nu se referă doar la gestionarea banilor, ci și la stabilirea unor obiective clare și realizabile pe termen scurt, mediu și lung. O planificare eficientă permite individului să își cunoască veniturile și cheltuielile, să își identifice nevoile și dorințele, precum și să își aloce resursele în mod judicios. Astfel, o bună planificare financiară ajută la evitarea stresului generat de problemele financiare și oferă un sentiment de siguranță și control asupra viitorului.
De asemenea, o planificare financiară riguroasă poate contribui la atingerea unor obiective importante, cum ar fi achiziționarea unei locuințe, economisirea pentru educația copiilor sau asigurarea unei pensii confortabile. Prin stabilirea unui buget și respectarea acestuia, persoanele pot evita capcanele consumului impulsiv și pot construi un viitor financiar mai stabil. În concluzie, importanța unei planificări financiare solide nu poate fi subestimată, deoarece aceasta constituie baza pentru o viață echilibrată din punct de vedere financiar.
Prioritizarea cheltuielilor și eliminarea luxurilor
Prioritizarea cheltuielilor este un pas esențial în gestionarea eficientă a finanțelor personale. Aceasta implică identificarea cheltuielilor necesare, cum ar fi plata facturilor, achiziționarea alimentelor și asigurarea unui acoperiș deasupra capului, în contrast cu cheltuielile opționale sau de lux. Eliminarea luxurilor din buget poate părea o sarcină dificilă, dar este crucială pentru a menține un echilibru financiar sănătos. De exemplu, renunțarea la mese frecvente în restaurante sau la achiziționarea de articole de îmbrăcăminte de marcă poate elibera fonduri semnificative care pot fi redirecționate către economii sau investiț
În plus, prioritizarea cheltuielilor ajută la crearea unui sentiment de responsabilitate financiară. Persoanele care își analizează cheltuielile și își stabilesc prioritățile devin mai conștiente de obiceiurile lor de consum. Această conștientizare poate duce la decizii mai informate și mai raționale în ceea ce privește banii. Astfel, eliminarea luxurilor nu doar că ajută la economisirea banilor, dar contribuie și la dezvoltarea unei mentalități mai disciplinate în gestionarea finanțelor.
Crearea unui fond de urgență
Crearea unui fond de urgență este o componentă esențială a oricărei strategii financiare solide. Acest fond servește ca un tampon financiar în fața imprevizibilităților vieții, cum ar fi pierderea locului de muncă, cheltuieli medicale neașteptate sau reparații urgente ale locuinței. Un fond de urgență bine structurat oferă liniște sufletească și protejează individul de a fi nevoit să recurgă la împrumuturi costisitoare sau la utilizarea cardurilor de credit în momente dificile.
Pentru a construi un fond de urgență eficient, este recomandat ca persoanele să economisească între trei și șase luni de cheltuieli esențiale. Aceasta poate părea o provocare, dar prin economisirea unei sume mici în fiecare lună, se poate ajunge treptat la acest obiectiv. De asemenea, este important ca fondul să fie păstrat într-un cont accesibil, dar care să ofere și o dobândă decentă. Astfel, fondul de urgență nu doar că protejează împotriva situațiilor neprevăzute, dar poate și să crească în timp.
Reducerea datoriilor și evitarea împrumuturilor
Reducerea datoriilor este un aspect crucial al sănătății financiare personale. Datoriile pot deveni o povară semnificativă care afectează nu doar bugetul lunar, ci și starea mentală a individului. Prin urmare, este esențial ca persoanele să își analizeze datoriile existente și să dezvolte un plan pentru a le reduce treptat. Acest lucru poate implica consolidarea datoriilor sau negocierea unor termeni mai favorabili cu creditorii. De asemenea, este important ca indivizii să evite acumularea de noi datorii prin utilizarea judicioasă a creditului.
Evita împrumuturile inutile este o altă strategie eficientă pentru menținerea unei situații financiare sănătoase. Multe persoane se lasă atrase de oferte tentante de creditare care pot părea convenabile pe termen scurt, dar care pot duce la probleme financiare pe termen lung. Prin urmare, este esențial ca fiecare persoană să evalueze cu atenție necesitatea unui împrumut înainte de a-l solicita. O abordare prudentă în gestionarea datoriilor nu doar că ajută la reducerea stresului financiar, dar contribuie și la construirea unei reputații financiare solide.
Investiții sigure și diversificarea portofoliului
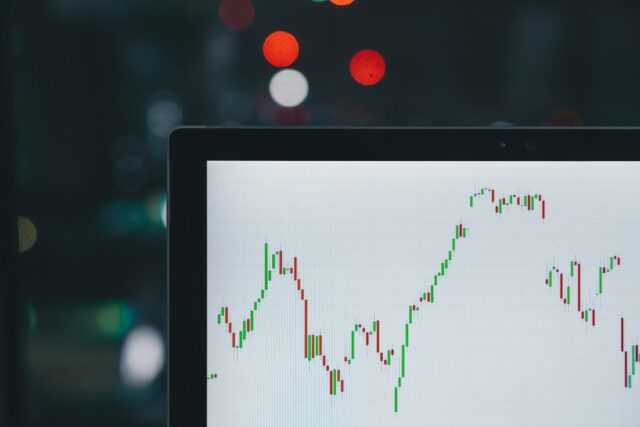
Investițiile sigure reprezintă o modalitate eficientă de a-și crește averea pe termen lung. Persoanele care doresc să își asigure un viitor financiar stabil ar trebui să ia în considerare opțiuni precum obligațiunile guvernamentale sau fondurile mutuale cu risc scăzut. Aceste tipuri de investiții oferă o rentabilitate mai mică decât acțiunile, dar riscul asociat este considerabil mai redus. Diversificarea portofoliului este o strategie esențială care ajută la minimizarea riscurilor prin distribuirea investițiilor în diferite clase de active.
Diversificarea nu se limitează doar la tipurile de active, ci include și diversificarea geografică și sectorială. Investitorii ar trebui să ia în considerare oportunități din piețe emergente sau din sectoare diferite ale economiei pentru a-și proteja portofoliul împotriva fluctuațiilor pieței. Această abordare nu doar că reduce riscurile, dar poate oferi și oportunități mai mari de creștere a capitalului pe termen lung. În concluzie, investițiile sigure și diversificarea portofoliului sunt esențiale pentru construirea unei strategii financiare durabile.
Monitorizarea și ajustarea bugetului lunar
Monitorizarea bugetului lunar este un pas crucial în gestionarea eficientă a finanțelor personale. Aceasta implică urmărirea veniturilor și cheltuielilor pentru a identifica eventualele abateri de la planul inițial. Persoanele care își monitorizează bugetul au o mai bună înțelegere a obiceiurilor lor financiare și pot lua măsuri corective atunci când este necesar. De exemplu, dacă se observă că cheltuielile pentru divertisment depășesc bugetul stabilit, se pot face ajustări pentru a evita acumularea datoriilor.
Ajustarea bugetului lunar este la fel de importantă ca monitorizarea acestuia. Viața este dinamică și circumstanțele financiare se pot schimba rapid. Astfel, este esențial ca persoanele să fie flexibile și să își adapteze bugetul în funcție de nevoile lor actuale. Aceasta poate include redistribuirea fondurilor între diferite categorii sau ajustarea obiectivelor financiare pe termen scurt sau lung. Prin menținerea unei abordări proactive în gestionarea bugetului lunar, indivizii pot asigura o stabilitate financiară pe termen lung.
Cautarea de alternative pentru reducerea costurilor
Cautarea de alternative pentru reducerea costurilor este o strategie eficientă pentru îmbunătățirea situației financiare personale. Aceasta poate include identificarea unor opțiuni mai ieftine pentru produsele sau serviciile utilizate frecvent. De exemplu, compararea prețurilor între diferite magazine sau utilizarea cupoanelor poate duce la economii semnificative pe termen lung. De asemenea, persoanele pot lua în considerare alternativele la serviciile premium pe care le utilizează, cum ar fi trecerea la un plan telefonic mai ieftin sau renunțarea la abonamentele inutile.
În plus, reducerea costurilor nu se limitează doar la cheltuielile zilnice. Persoanele pot explora opțiuni precum gătitul acasă în locul meselor în oraș sau utilizarea transportului public în locul mașinii personale pentru a economisi bani pe combustibil și întreținere. Aceste mici ajustări pot aduna economii semnificative în timp. Cautarea constantă a alternativelor pentru reducerea costurilor nu doar că ajută la menținerea unui buget echilibrat, dar contribuie și la dezvoltarea unor obiceiuri financiare sănătoase.
Găsirea de modalități de a-ți suplimenta veniturile
Găsirea de modalități de a-și suplimenta veniturile este o strategie eficientă pentru îmbunătățirea situației financiare personale. Există numeroase opțiuni disponibile pentru cei care doresc să câștige bani suplimentari, cum ar fi munca part-time sau freelancing-ul în domeniul lor de expertiză. Aceste activități nu doar că oferă un venit suplimentar, dar pot contribui și la dezvoltarea abilităților profesionale și la extinderea rețelei sociale.
De asemenea, persoanele pot explora oportunități precum vânzarea produselor handmade online sau oferirea de servicii de consultanță în domeniul lor de expertiză. Aceste activități pot fi realizate din confortul propriei case și pot aduce un venit considerabil fără a necesita un angajament pe termen lung. Găsirea modalităților creative de a-și suplimenta veniturile nu doar că ajută la îmbunătățirea situației financiare imediate, dar contribuie și la construirea unui viitor financiar mai stabil.
Consultarea unui specialist financiar
Consultarea unui specialist financiar poate oferi perspective valoroase asupra gestionării finanțelor personale. Acești profesioniști au cunoștințe aprofundate despre piețele financiare și strategiile de investiții, ceea ce le permite să ofere sfaturi personalizate adaptate nevoilor individuale ale clienților lor. Un specialist financiar poate ajuta la crearea unui plan financiar solid care să includă economisirea pentru pensie, investiții inteligente și gestionarea datoriilor.
De asemenea, consultanța financiară poate oferi un sentiment de siguranță în fața incertitudinilor economice. Persoanele care colaborează cu specialiști financiari au acces la informații actualizate despre tendințele pieței și oportunitățile de investiții care le-ar putea scăpa altfel din vedere. Această colaborare nu doar că ajută la optimizarea resurselor financiare existente, dar contribuie și la dezvoltarea unei mentalități proactive în gestionarea banilor.
Păstrarea unui mindset pozitiv și adaptabil
Păstrarea unui mindset pozitiv și adaptabil este esențială în gestionarea finanțelor personale pe termen lung. Atitudinea față de bani influențează deciziile financiare ale individului și modul în care acesta reacționează la provocările economice. O mentalitate pozitivă ajută persoanele să rămână motivate în atingerea obiectivelor financiare și să depășească obstacolele întâmpinate pe parcurs.
Adaptabilitatea este la fel de importantă într-o lume economică în continuă schimbare. Persoanele care sunt deschise la noi idei și soluții sunt mai bine echipate pentru a face față provocărilor financiare neașteptate. Aceasta poate include ajustări ale bugetului sau explorarea unor noi oportunități de venituri suplimentare atunci când circumstanțele se schimbă. Prin menținerea unei atitudini pozitive și flexibile, indivizii pot naviga cu succes prin incertitudinile financiare ale vieț
Învățarea de la experiență și pregătirea pentru viitoarele incertitudini
Învățarea din experiențe anterioare este o componentă crucială a dezvoltării financiare personale. Fiecare decizie financiară luată oferă lecții valoroase care pot fi aplicate în viitor. Persoanele care reflectează asupra greșelilor făcute sau asupra succeselor obținute sunt mai bine pregătite să ia decizii informate pe termen lung. Această autoevaluare continuu ajută la construirea unei baze solide pentru viitoarele strategii financiare.
Pregătirea pentru viitoarele incertitudini este esențială într-o lume economică imprevizibilă. Indivizii ar trebui să fie conștienți că schimbările rapide ale pieței sau even