Utilizarea inteligentă a cardului de credit fără datorii se referă la gestionarea eficientă a resurselor financiare, astfel încât să se evite acumularea de datorii. Aceasta implică utilizarea cardului de credit ca un instrument de plată, nu ca o sursă de împrumut. Persoanele care adoptă această abordare își planifică cheltuielile și își monitorizează constant soldul, asigurându-se că pot plăti integral suma cheltuită la sfârșitul lunii. Această practică nu doar că ajută la menținerea unei situații financiare sănătoase, dar contribuie și la construirea unui istoric de credit favorabil.
În plus, utilizarea responsabilă a cardului de credit poate aduce beneficii semnificative, cum ar fi recompensele și bonusurile oferite de bănci. Multe instituții financiare oferă programe de fidelitate care recompensează utilizatorii pentru cheltuielile efectuate cu cardul. Astfel, utilizarea inteligentă a cardului de credit devine o strategie nu doar pentru a evita datoriile, ci și pentru a obține avantaje financiare pe termen lung.
Cum să folosești cardul de credit responsabil
Pentru a folosi cardul de credit în mod responsabil, este esențial să se stabilească un buget lunar clar. Acest buget ar trebui să includă toate cheltuielile planificate, precum și o limită pentru utilizarea cardului de credit. Prin respectarea acestui buget, utilizatorii pot evita tentația de a cheltui mai mult decât își permit. De asemenea, este important să se evite achizițiile impulsive, care pot duce la cheltuieli necontrolate și, în cele din urmă, la acumularea de datorii.
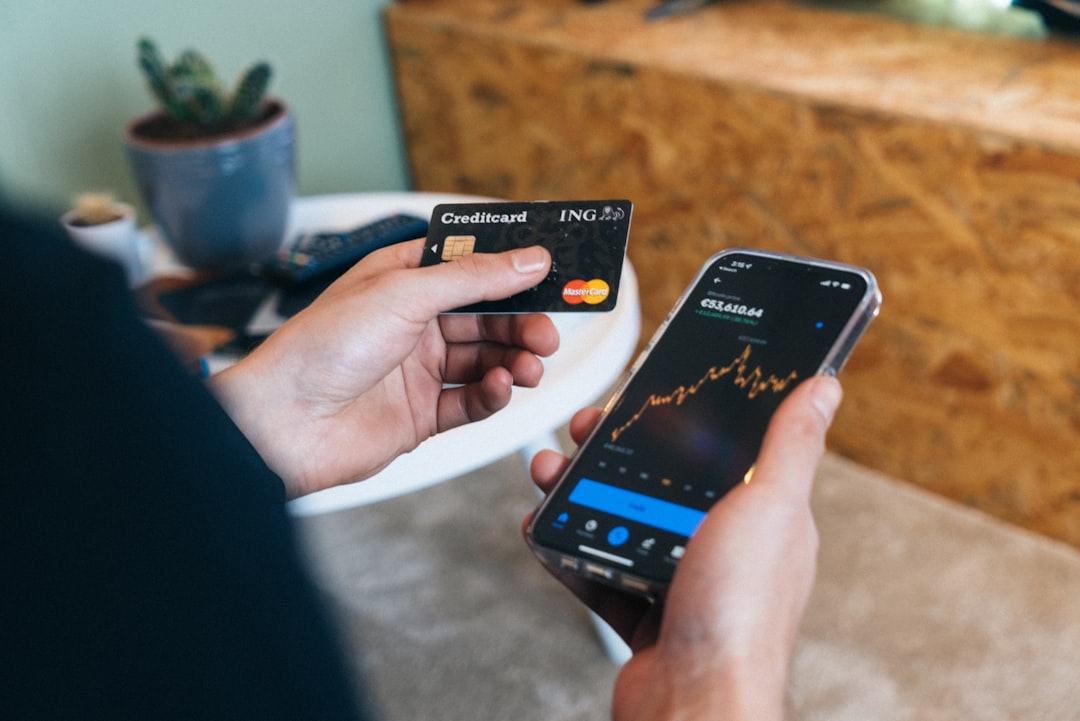
Un alt aspect crucial al utilizării responsabile a cardului de credit este monitorizarea constantă a soldului. Multe aplicații mobile și platforme online permit utilizatorilor să verifice rapid și ușor soldul cardului lor. Această transparență ajută la menținerea unei imagini clare asupra cheltuielilor și permite utilizatorilor să reacționeze rapid în cazul în care se apropie de limita bugetului stabilit. Astfel, utilizarea cardului de credit devine o activitate mai controlată și mai puțin riscantă.
Avantajele utilizării cardului de credit fără datorii
Utilizarea cardului de credit fără datorii aduce numeroase avantaje, atât pe termen scurt, cât și pe termen lung. Unul dintre cele mai evidente beneficii este evitarea dobânzilor și a penalităților asociate cu neplata la termen. Atunci când utilizatorii plătesc integral soldul lunar, ei nu doar că economisesc bani, dar își protejează și scorul de credit. Un scor de credit bun este esențial pentru obținerea unor condiții favorabile în viitor, cum ar fi rate mai mici la împrumuturi sau credite ipotecare.
De asemenea, utilizarea cardului de credit fără datorii poate oferi acces la diverse recompense și beneficii. Multe bănci oferă programe de cashback sau puncte bonus pentru fiecare achiziție efectuată cu cardul. Aceste recompense pot fi folosite ulterior pentru reduceri sau chiar pentru călătorii gratuite. Astfel, utilizatorii pot transforma cheltuielile obișnuite în oportunități de economisire și distracție.
Cum să eviți acumularea de datorii pe cardul de credit
Pentru a evita acumularea de datorii pe cardul de credit, este esențial să se stabilească limite clare pentru cheltuieli. Utilizatorii ar trebui să își cunoască veniturile și să își planifice cheltuielile în funcție de acestea. O strategie eficientă este să se folosească un sistem de categorii pentru cheltuieli, astfel încât să se poată urmări mai ușor unde se duc banii. De exemplu, se pot crea categorii precum „alimente”, „divertisment” sau „îngrijire personală”, iar fiecare categorie poate avea o limită specifică.
Un alt mod eficient de a evita datoriile este să se evite utilizarea cardului de credit pentru achiziții impulsive sau neplanificate. Înainte de a face o achiziție, utilizatorii ar trebui să se întrebe dacă au cu adevărat nevoie de acel produs sau serviciu. O perioadă de reflecție de 24 de ore poate ajuta la prevenirea cumpărăturilor impulsive și la menținerea controlului asupra cheltuielilor.
Cum să gestionezi cheltuielile cu cardul de credit
Gestionarea cheltuielilor cu cardul de credit necesită o abordare disciplinată și organizată. Un prim pas important este să se utilizeze aplicații sau software-uri care permit urmărirea cheltuielilor în timp real. Aceste instrumente pot oferi o imagine clară asupra sumelor cheltuite și pot ajuta utilizatorii să identifice rapid zonele în care pot reduce cheltuielile. De asemenea, multe dintre aceste aplicații oferă opțiuni pentru stabilirea unor alerte care notifică utilizatorii atunci când se apropie de limita bugetului.
Un alt aspect important al gestionării cheltuielilor este revizuirea periodică a extrasele de cont. Aceasta nu doar că ajută la identificarea eventualelor erori sau taxe nejustificate, dar permite și o evaluare a obiceiurilor financiare personale. Prin analizarea cheltuielilor din ultimele luni, utilizatorii pot observa tendințe și pot face ajustări necesare pentru a-și îmbunătăți situația financiară.
De ce este important să plătești integral soldul cardului de credit lunar
Plata integrală a soldului cardului de credit lunar este esențială pentru menținerea unei sănătăți financiare optime. Atunci când utilizatorii plătesc întreaga sumă datorată, ei evită acumularea dobânzilor care pot crește rapid și pot transforma o mică sumă într-o datorie considerabilă. De asemenea, plata integrală contribuie la menținerea unui scor de credit bun, ceea ce poate influența pozitiv capacitatea lor de a obține împrumuturi sau credite în viitor.
Mai mult decât atât, plata integrală a soldului ajută la dezvoltarea unei discipline financiare sănătoase. Aceasta îi învață pe utilizatori să trăiască în limitele posibilităților lor financiare și să evite tentația de a trăi pe credit. Această abordare nu doar că protejează împotriva datoriilor, dar contribuie și la construirea unei relații pozitive cu banii.
Cum să folosești cardul de credit pentru a-ți construi un scor de credit bun
Construirea unui scor de credit bun prin utilizarea cardului de credit necesită o strategie bine gândită. Un aspect fundamental este utilizarea regulată a cardului, dar fără a depăși 30% din limita disponibilă. Aceasta demonstrează creditorilor că utilizatorul poate gestiona responsabil datoriile și că este capabil să plătească la timp. De asemenea, este important ca plățile să fie efectuate întotdeauna la timp, deoarece întârzierile pot afecta negativ scorul de credit.
Un alt mod eficient de a construi un scor bun este diversificarea tipurilor de credite utilizate. De exemplu, combinarea unui card de credit cu un împrumut auto sau un credit ipotecar poate arăta creditorilor că utilizatorul are experiență în gestionarea diferitelor tipuri de datorii. Această diversificare poate contribui la creșterea scorului de credit pe termen lung.
Cum să eviți taxele și dobânzile pe cardul de credit
Pentru a evita taxele și dobânzile pe cardul de credit, utilizatorii trebuie să fie conștienți de termenii și condițiile contractuale ale cardului lor. Este esențial să se cunoască data limită pentru plata soldului și să se respecte această dată pentru a evita penalitățile. De asemenea, utilizatorii ar trebui să fie atenți la eventualele taxe anuale sau comisioane asociate cu anumite tranzacț
Un alt mod eficient de a evita dobânzile este să se utilizeze cardurile care oferă perioade promoționale fără dobândă pentru achiziții sau transferuri de solduri. Aceste oferte pot fi extrem de avantajoase dacă sunt gestionate corect, permițând utilizatorilor să efectueze plățile fără a acumula costuri suplimentare.
Cum să alegi un card de credit potrivit pentru nevoile tale
Alegerea unui card de credit potrivit necesită o analiză atentă a nevoilor personale și a obiceiurilor financiare. Utilizatorii ar trebui să ia în considerare tipurile de recompense oferite, cum ar fi cashback-ul sau punctele bonus, și să decidă care dintre acestea se aliniază cel mai bine cu stilul lor de viață. De exemplu, cei care călătoresc frecvent ar putea beneficia mai mult de un card care oferă mile aeriene sau reduceri la hoteluri.
De asemenea, este important să se compare ratele dobânzilor și comisioanele anuale ale diferitelor carduri disponibile pe piață. Uneori, un card cu o rată a dobânzii mai mare poate părea atractiv din cauza recompenselor oferite, dar costurile suplimentare pot depăși beneficiile pe termen lung. Astfel, o cercetare amănunțită va ajuta utilizatorii să facă o alegere informată.
Cum să folosești cardul de credit în mod responsabil în timpul vacanțelor sau călătoriilor
Utilizarea responsabilă a cardului de credit în timpul vacanțelor sau călătoriilor necesită o planificare atentă. Este recomandat ca utilizatorii să stabilească un buget specific pentru fiecare călătorie și să se asigure că respectă acest buget pe parcursul întregii vacanțe. De asemenea, este important ca aceștia să fie conștienți de comisioanele externe care pot apărea atunci când folosesc cardul în străinătate.
Pentru a evita surprizele neplăcute, călătorii ar trebui să informeze banca despre planurile lor înainte de plecare pentru a preveni blocarea cardului din cauza activităților suspecte. În plus, este recomandat ca utilizatorii să păstreze o evidență detaliată a cheltuielilor efectuate cu cardul pe parcursul călătoriei pentru a putea evalua impactul asupra bugetului personal.
Sfaturi pentru a-ți menține cheltuielile sub control și a evita datoriile pe cardul de credit
Pentru a menține cheltuielile sub control și a evita datoriile pe cardul de credit, utilizatorii ar trebui să adopte câteva strategii simple dar eficiente. Un prim pas este stabilirea unor limite stricte pentru fiecare categorie de cheltuieli și respectarea acestora cu strictețe. Aceasta poate include limitarea cheltuielilor pentru divertisment sau mese în oraș.
De asemenea, este util ca utilizatorii să își revizuiască periodic obiceiurile financiare și să identifice zonele în care pot face economii suplimentare. O abordare proactivă în gestionarea finanțelor personale va ajuta nu doar la evitarea datoriilor pe cardul de credit, ci va contribui și la construirea unei baze financiare solide pe termen lung.